Калькулятор сложных процентов
100 000 ₽ под 10 % годовых за 3 года превратятся в 134 818 ₽ при ежемесячной капитализации и в 130 000 ₽ без неё. Введите сумму, ставку, срок, период капитализации и пополнения — калькулятор построит таблицу роста по годам.
Инструмент
Расчёт ориентировочный: банк начисляет проценты по фактическим дням и условиям договора, налог на доход по вкладам не учтён.
Как считать сложные проценты
Сложный процент — это начисление процентов на проценты. Через год 100 000 ₽ под 10 % превращаются в 110 000 ₽, через два — в 121 000 ₽, через три — в 133 100 ₽: каждый следующий год ставка применяется к выросшей сумме. Простые проценты за тот же срок дали бы 130 000 ₽.
S = P × (1 + r ÷ 100 ÷ n)^(n × t)
P — начальная сумма, r — ставка в % годовых
n — начислений в году (12 — ежемесячно, 4 — ежеквартально, 1 — ежегодно), t — срок в годах
эффективная ставка: (1 + r ÷ 100 ÷ n)^n − 1
Пример вручную с ежемесячной капитализацией: месячная ставка 10 ÷ 12 = 0,8333 %, множитель за месяц 1,008333. За 36 месяцев множитель равен 1,008333^36 = 1,34818, итог — 134 818,18 ₽, из них проценты — 34 818,18 ₽. Калькулятор считает помесячно и заодно показывает эффективную годовую ставку — здесь 10,47 %.
Период капитализации: как часто начисляют
Чем чаще проценты присоединяются к вкладу, тем выше итог при одной и той же номинальной ставке. Для 100 000 ₽ под 10 % на 3 года:
| Капитализация | Итог через 3 года | Доход |
|---|---|---|
| Без капитализации (простые проценты) | 130 000,00 ₽ | 30 000,00 ₽ |
| Ежегодно | 133 100,00 ₽ | 33 100,00 ₽ |
| Ежеквартально | 134 488,88 ₽ | 34 488,88 ₽ |
| Ежемесячно | 134 818,18 ₽ | 34 818,18 ₽ |
Разница между ежемесячной и ежегодной капитализацией — 1 718 ₽ на 100 000 ₽ за три года. При ставке 20 % и сроке 10 лет она вырастает до 108 000 ₽ на те же 100 000 ₽ (727 000 ₽ против 619 000 ₽), поэтому при сравнении вкладов смотрите на эффективную ставку, а не на номинальную.
Пополнения и правило 72
Регулярные пополнения ускоряют рост сильнее, чем кажется: 10 000 ₽ в месяц под 12 % за год дают 126 825 ₽ при внесении в конце месяца, а за 20 лет — около 9,9 млн ₽, хотя вложено всего 2,4 млн. Оставшиеся 7,5 млн — работа сложного процента. Взнос в начале периода приносит проценты на месяц дольше, поэтому итог за год выше на 1 268 ₽.
Правило 72 помогает прикинуть срок удвоения без калькулятора: 72 ÷ ставка. Под 12 % капитал удваивается примерно за 6 лет, под 8 % — за 9, под 18 % — за 4 года. Тот же приём работает и в обратную сторону: при инфляции 9 % цены удваиваются за 8 лет, то есть 1 млн ₽ «под матрасом» через 8 лет купит вдвое меньше.
Где применяется в России и СНГ
Вклады с капитализацией и накопительные счета в рублях, депозиты в белорусских рублях и тенге — везде работает та же формула, отличаются только ставки и валюта. Ставки в тенге и белорусских рублях обычно выше рублёвых, но и инфляция выше, поэтому сравнивать вклады имеет смысл по реальной доходности: эффективная ставка минус инфляция. Кредиты и ипотека — тоже сложный процент, только против заёмщика: долг по кредитной карте под 30 % годовых за 3 года вырастает более чем вдвое.
Пример расчёта
- Исходные данные: Начальная сумма — 100 000 ₽; Ставка — 12 % годовых; Срок — 5 лет; Капитализация — Ежемесячно; Как часто — Каждый месяц; Момент пополнения — В конце периода.
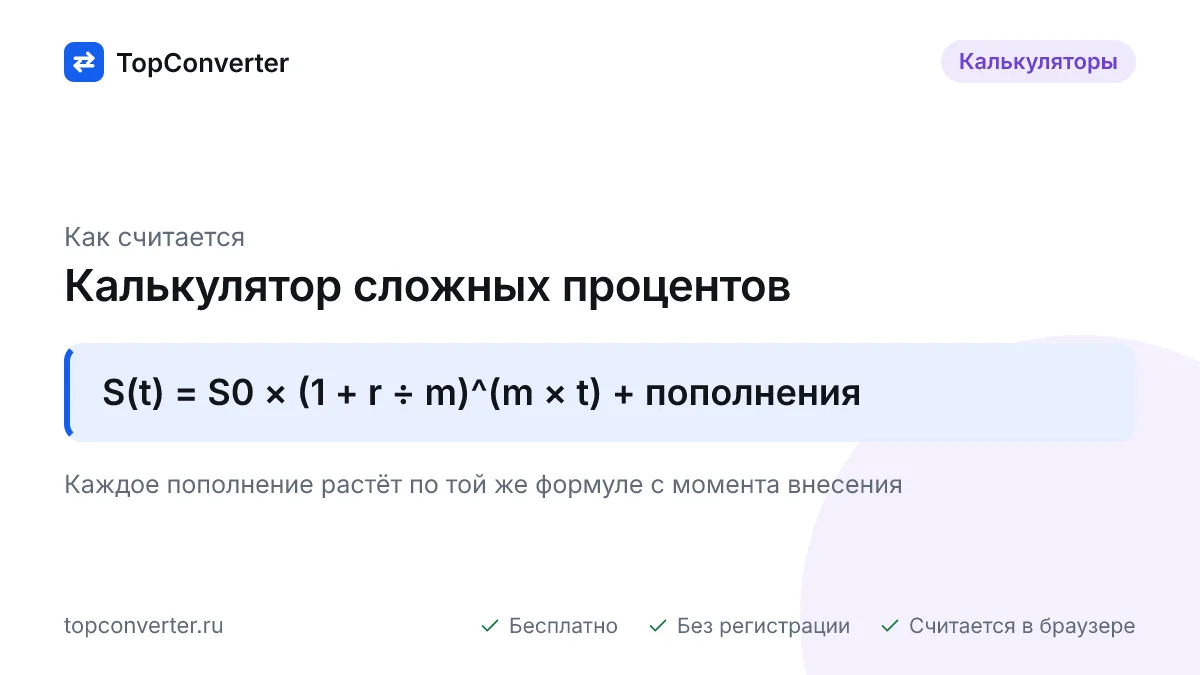
- Формула: 100 000 × (1 + 12 ÷ 100 ÷ 12)^(12 × 5) = 181 669,67 ₽.
- Результат: Итог через 5 лет — 181 669,67 ₽ (Вложено всего — 100 000,00 ₽; Начислено процентов — 81 669,67 ₽; Доход к вложенному — 81,67 %; Эффективная годовая ставка — 12,68 %).
Вопросы и ответы
Что такое сложный процент простыми словами?
Это проценты, которые начисляются не только на вложенную сумму, но и на уже начисленные проценты. 100 000 ₽ под 10 % через год дают 110 000 ₽, на второй год 10 % считают уже от 110 000 — получается 121 000 ₽, на третий — 133 100 ₽. Без капитализации было бы ровно 130 000 ₽.
Как считается формула сложных процентов?
S = P × (1 + r ÷ 100 ÷ n)^(n × t), где P — начальная сумма, r — годовая ставка, n — число начислений в году (12 при ежемесячной капитализации), t — срок в годах. Для 100 000 ₽ под 10 % на 3 года с ежемесячной капитализацией: 100 000 × (1 + 0,1 ÷ 12)^36 = 134 818,18 ₽.
Насколько ежемесячная капитализация выгоднее ежегодной?
При ставке 10 % разница — около 0,47 процентного пункта в год: эффективная ставка при ежемесячной капитализации равна (1 + 0,1 ÷ 12)^12 − 1 = 10,47 %. На 100 000 ₽ за 3 года это 134 818 ₽ против 133 100 ₽. Чем выше ставка и дольше срок, тем заметнее разница.
Как пополнения влияют на результат?
Каждое пополнение начинает приносить проценты с момента внесения, поэтому взнос в начале месяца выгоднее, чем в конце. 10 000 ₽ ежемесячно под 12 % за год: 126 825 ₽ при взносах в конце месяца и 128 093 ₽ — в начале. За 20 лет те же 10 000 ₽ в месяц под 12 % дают около 9,9 млн ₽ при вложенных 2,4 млн.
Нужно ли платить налог с процентов по вкладу?
В России проценты по вкладам облагаются НДФЛ 13 % (15 % при доходах свыше 2,4 млн ₽ в год), но только сверх необлагаемой суммы: 1 млн ₽, умноженный на максимальную ключевую ставку ЦБ на 1-е число месяца за год. Банк налог не удерживает — ФНС присылает уведомление. Калькулятор налог не учитывает.
Источники и методика
Обновлено: