Кредитный калькулятор
1 000 000 ₽ на 3 года под 18 % годовых — это 36 152,40 ₽ в месяц и 301 486,20 ₽ переплаты. Введите сумму, ставку и срок — кредитный калькулятор покажет платёж, переплату и график погашения по месяцам.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать платёж по кредиту
Платёж по кредиту 1 000 000 ₽ под 18 % годовых на 36 месяцев — 36 152,40 ₽ при аннуитетной схеме. Банк начисляет проценты на остаток долга каждый месяц по 1/12 годовой ставки: 18 % ÷ 12 = 1,5 %, или 0,015 в долях единицы. Именно эта месячная ставка стоит в формуле.
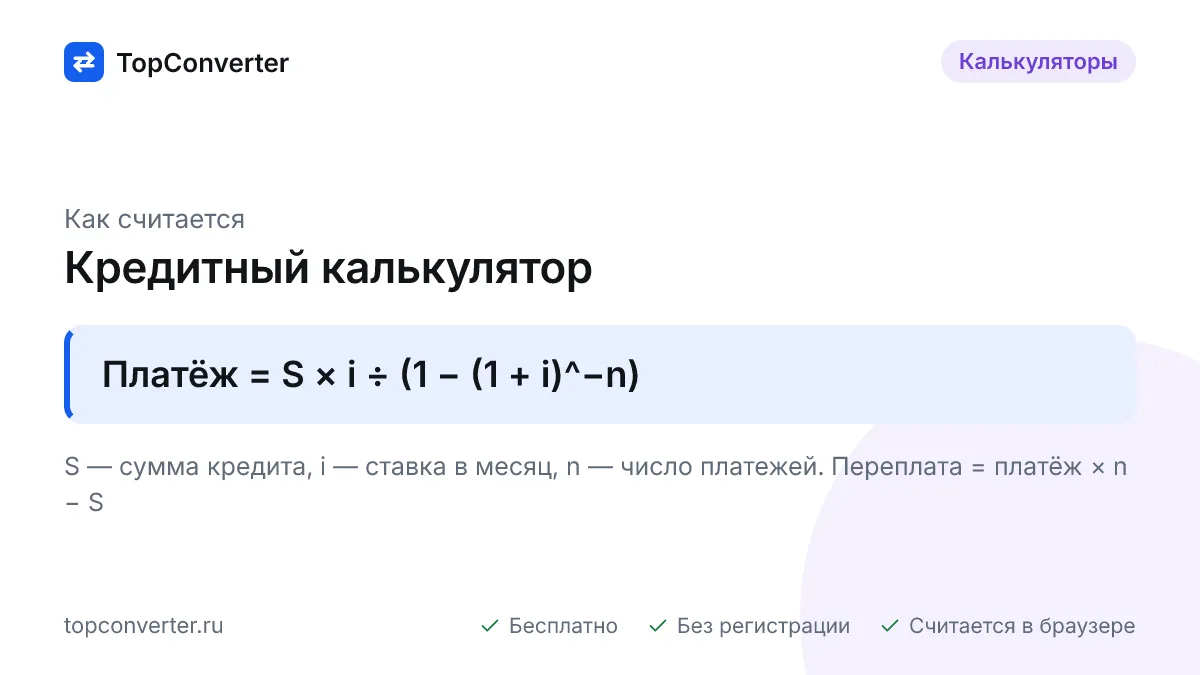
A = S × r ÷ (1 − (1 + r)^−n)
r = ставка ÷ 12 ÷ 100, n — срок в месяцах
Считаем вручную: S = 1 000 000, r = 0,015, n = 36. Степень (1 + 0,015)^36 = 1,7091, обратная величина — 0,5851, знаменатель 1 − 0,5851 = 0,4149. Числитель 1 000 000 × 0,015 = 15 000. Делим: 15 000 ÷ 0,4149 = 36 152 ₽. За три года вы вернёте 1 301 486,20 ₽, из них 301 486,20 ₽ — проценты. В первый месяц 15 000 ₽ из платежа уходит на проценты и только 21 152,40 ₽ — на долг; к концу срока пропорция становится обратной.
платёж месяца = S ÷ n + остаток долга × r
Дифференцированная схема на 500 000 ₽ под 20 % на 3 года даёт первый платёж 22 222,22 ₽ (13 888,89 ₽ долга + 8 333,33 ₽ процентов), последний — 14 120,33 ₽, переплату — 154 166,65 ₽. Аннуитет на тех же условиях — 18 581,79 ₽ в месяц и 168 944,50 ₽ процентов. Кредитный калькулятор строит полный график: месяц, платёж, проценты, основной долг и остаток — первые 12 строк видны сразу, остальные раскрываются кнопкой.
Что такое аннуитетный и дифференцированный платёж
Аннуитетный платёж — это равные ежемесячные выплаты на весь срок кредита, в которых доля процентов уменьшается, а доля долга растёт. Дифференцированный платёж — это убывающие выплаты: тело долга гасится равными долями, а проценты начисляются на остаток, поэтому общая переплата меньше, но первые платежи выше.
Аннуитетный или дифференцированный
Дифференцированный платёж дешевле на 14 777,85 ₽ в примере выше, но первые взносы выше на 3 640,43 ₽. Банки в России почти всегда предлагают аннуитет: одинаковая сумма проще для планирования бюджета, а банку она приносит больше процентов. Дифференцированный график встречается у Россельхозбанка и Газпромбанка, в Беларуси и Казахстане его чаще дают по ипотеке. Если доход позволяет платить больше в первый год — выбирайте уменьшающийся платёж; если нужна предсказуемость — аннуитет.
Как срок и ставка меняют переплату
Кредит 500 000 ₽ под 20 % годовых при разных сроках:
| Срок | Платёж в месяц | Переплата | Всего выплат |
|---|---|---|---|
| 12 мес. | 46 317,25 ₽ | 55 807,04 ₽ | 555 807,04 ₽ |
| 24 мес. | 25 447,90 ₽ | 110 749,63 ₽ | 610 749,63 ₽ |
| 36 мес. | 18 581,79 ₽ | 168 944,50 ₽ | 668 944,50 ₽ |
| 60 мес. | 13 246,94 ₽ | 294 816,64 ₽ | 794 816,64 ₽ |
Каждый лишний год срока при ставке 20 % прибавляет к переплате 11–12 % от суммы долга. Поэтому выгоднее брать минимальный срок, платёж по которому не превышает 40 % дохода: при зарплате 80 000 ₽ это 32 000 ₽, то есть 24 месяца из таблицы. Если банк одобрил только длинный срок, гасите досрочно — по 353-ФЗ проценты пересчитываются за фактические дни, а штрафы за досрочный возврат запрещены.
Ставки по кредитам: от чего зависят
Ставка потребительского кредита следует за ключевой ставкой Банка России: на начало 2025 года при ключевой 21 % банки выдавали кредиты под 20–35 % годовых (актуальные средние ставки — в статистике ЦБ, ссылка в источниках); рекламные ставки «от 15 %» обычно действуют только со страховкой жизни. В Беларуси кредиты на потребительские нужды выдают ориентировочно под 12–18 %, в Казахстане — под 20–40 %, при этом закон РК ограничивает годовую эффективную ставку 56 %. Полная стоимость кредита (ПСК) с учётом страховок и комиссий печатается в правом верхнем углу первой страницы договора — сравнивайте предложения по ней, а не по ставке из рекламы.
Пример расчёта
- Исходные данные: Сумма кредита — 500 000 ₽; Процентная ставка — 20 % годовых; Срок — 3; Срок указан в — годах; Тип платежа — Аннуитетный (равными частями).
- Формула: 500 000 × 0,016667 ÷ (1 − (1 + 0,016667)^−36) = 18 581,79 ₽.
- Результат: Ежемесячный платёж — 18 581,79 ₽ (Общая сумма выплат — 668 944,50 ₽; Переплата по процентам — 168 944,50 ₽; Ставка в месяц — 1,6667 %).
Вопросы и ответы
Как считается аннуитетный платёж по кредиту?
По формуле A = S × r ÷ (1 − (1 + r)^−n), где S — сумма, r — месячная ставка (годовая ÷ 12 ÷ 100), n — срок в месяцах. Для 1 000 000 ₽ под 18 % на 36 месяцев r = 0,015, и платёж равен 36 152,40 ₽. Каждый месяц часть платежа идёт на проценты с остатка долга, остальное — на сам долг.
Что выгоднее — аннуитетный или дифференцированный платёж?
Дифференцированный: при 500 000 ₽ под 20 % на 3 года переплата 154 166,65 ₽ против 168 944,50 ₽ у аннуитета. Но первые платежи выше — 22 222,22 ₽ вместо 18 581,79 ₽, и банк одобрит меньшую сумму. Аннуитет удобнее при ограниченном доходе, дифференцированный — если можете платить больше в начале.
Почему платёж в банке отличается от расчёта калькулятора?
Банк начисляет проценты за фактическое число дней в месяце, а калькулятор — по 1/12 годовой ставки, отсюда разница в несколько рублей. Крупнее расхождение дают страховка жизни, комиссии и повышенная ставка при отказе от страховки — всё это входит в полную стоимость кредита (ПСК) в договоре.
Как уменьшить переплату по кредиту?
Сократить срок или гасить досрочно. 500 000 ₽ под 20 % на 5 лет стоят 294 816,64 ₽ процентов, а на 3 года — 168 944,50 ₽, на 125 872,14 ₽ меньше при платеже больше на 5 334,85 ₽. По 353-ФЗ заёмщик вправе досрочно вернуть любую сумму, а проценты платятся только за дни пользования деньгами.
Какую сумму кредита одобрит банк?
Такую, чтобы платёж не превышал 40–50 % подтверждённого дохода с учётом других кредитов — это показатель долговой нагрузки (ПДН). При зарплате 80 000 ₽ комфортный платёж — до 32 000 ₽, это около 860 000 ₽ под 20 % на 3 года. Разделите ваш платёж на коэффициент аннуитета — получите доступную сумму.
Источники и методика
- 353-ФЗ «О потребительском кредите (займе)» — полная стоимость кредита, график платежей
- Банк России — ключевая ставка
- Банк России — средние ставки по кредитам и вкладам — ориентир рыночных ставок
Обновлено: