Ипотечный калькулятор
Квартира за 8 000 000 ₽ с первым взносом 20 % под 18 % на 20 лет — это 98 771,94 ₽ в месяц и 17 305 260,20 ₽ процентов. Ипотечный калькулятор покажет платёж, переплату, график и экономию от досрочного погашения.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать платёж по ипотеке
Платёж по ипотеке 6 400 000 ₽ под 18 % на 20 лет — 98 771,94 ₽ в месяц. Сумма кредита — это стоимость жилья минус первый взнос: 8 000 000 − 20 % = 6 400 000 ₽. Дальше работает та же аннуитетная формула, что и для любого кредита, только срок длиннее — 240 месяцев вместо 36.
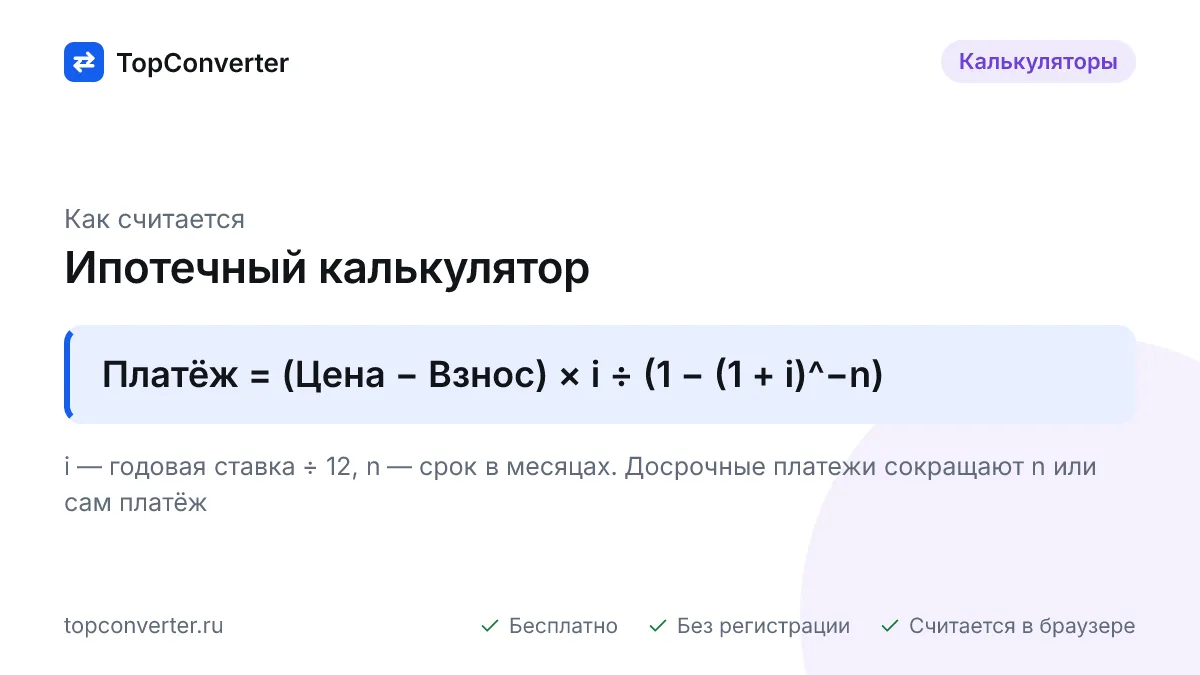
A = (P − D) × r ÷ (1 − (1 + r)^−n)
P — стоимость жилья, D — первый взнос, r = ставка ÷ 12 ÷ 100, n — срок в месяцах
Пример вручную: r = 18 ÷ 12 ÷ 100 = 0,015; (1 + 0,015)^240 = 35,632; 1 ÷ 35,632 = 0,02807; знаменатель 1 − 0,02807 = 0,97193. Числитель 6 400 000 × 0,015 = 96 000. Итог: 96 000 ÷ 0,97193 = 98 772 ₽. За 20 лет банк получит 23 705 260,20 ₽, из них 17 305 260,20 ₽ — проценты, а квартира с учётом взноса обойдётся в 25 305 260,20 ₽. В первый месяц 96 000 ₽ из платежа — проценты и лишь 2 771,94 ₽ — погашение долга: так устроен аннуитет на длинном сроке.
Досрочное погашение: срок или платёж
Разовый взнос 500 000 ₽ в 12-м месяце той же ипотеки экономит 7 345 574,74 ₽ процентов, если оставить платёж прежним и сократить срок — кредит закроется через 13 лет 5 месяцев вместо 20 лет. Если вместо этого уменьшить платёж, срок останется 20 лет, а экономия будет заметно меньше. Ежемесячные 20 000 ₽ сверх платежа с первого месяца при стратегии «уменьшить платёж» сберегут 5 843 006,71 ₽, а платёж будет снижаться каждый месяц.
Калькулятор поддерживает оба сценария: разовый или ежемесячный досрочный платёж, начиная с любого месяца, и две стратегии — сократить срок или уменьшить платёж. В графике появляется колонка «Досрочно», а в результатах — экономия на процентах и новый срок. По 353-ФЗ банк не вправе брать комиссию за досрочное погашение; достаточно подать заявление в приложении, и деньги спишутся в дату очередного платежа.
Как ставка и срок меняют переплату
Кредит 6 400 000 ₽ под 18 % при разных сроках:
| Срок | Платёж в месяц | Переплата по процентам |
|---|---|---|
| 10 лет | 115 318,53 ₽ | 7 438 222,75 ₽ |
| 15 лет | 103 066,95 ₽ | 12 152 047,95 ₽ |
| 20 лет | 98 771,94 ₽ | 17 305 260,20 ₽ |
| 30 лет | 96 453,46 ₽ | 28 323 294,21 ₽ |
Между 20 и 30 годами платёж отличается всего на 2 318,48 ₽, а переплата — на 11 млн ₽: при высокой ставке удлинять срок почти бессмысленно. Ставка влияет сильнее: те же 6,4 млн ₽ на 20 лет под 6 % (семейная ипотека) стоят 45 851,59 ₽ в месяц и 4 604 380,60 ₽ процентов, под 12 % — 70 469,51 ₽ и 10 512 684,79 ₽, под 22 % — 118 851,84 ₽ и 22 124 423,85 ₽. Снижение ставки на 1 процентный пункт на длинном сроке экономит больше, чем любой торг о цене квартиры.
Льготные программы: семейная, IT, дальневосточная
Условия ниже приведены по состоянию на 2025 год — программы регулярно пересматриваются, проверяйте параметры на сайте оператора. Семейная ипотека в России выдаётся под 6 % семьям с ребёнком до 6 лет (или двумя несовершеннолетними в ряде регионов) на сумму до 12 млн ₽ в Москве, Подмосковье, Санкт-Петербурге и Ленобласти и до 6 млн ₽ в остальных регионах; IT-ипотека — под 6 % до 9 млн ₽ для сотрудников аккредитованных компаний вне двух столиц; дальневосточная и арктическая — под 2 %, сельская — до 3 %. Рыночные ставки в 2025 году составляли 20–29 % в зависимости от месяца и банка; текущий уровень задаёт ключевая ставка Банка России (ссылка в источниках). В Беларуси льготные кредиты на жильё для многодетных семей выдают под 1–5 % через Беларусбанк, рыночные — около 12–16 %; в Казахстане рыночная ипотека стоит 16–20 %, а программы Отбасы банка — от 7 %. Условия программ меняются: проверяйте их на сайтах ДОМ.РФ, Беларусбанка и Отбасы банка.
Пример расчёта
- Исходные данные: Стоимость недвижимости — 8 000 000 ₽; Первый взнос — В процентах, 20 %; Ставка — 18 % годовых; Срок — 20 лет; Досрочное погашение — Нет.
- Формула: 6 400 000 × 0,015 ÷ (1 − (1 + 0,015)^−240) = 98 771,94 ₽.
- Результат: Ежемесячный платёж — 98 771,94 ₽ (Сумма кредита — 6 400 000,00 ₽; Переплата по процентам — 17 305 260,20 ₽; Общая сумма выплат банку — 23 705 260,20 ₽; Квартира обойдётся в — 25 305 260,20 ₽).
Вопросы и ответы
Как рассчитать ежемесячный платёж по ипотеке?
Вычтите из стоимости квартиры первый взнос и подставьте остаток в формулу аннуитета A = S × r ÷ (1 − (1 + r)^−n). Для 8 000 000 ₽ со взносом 1 600 000 ₽ кредит равен 6 400 000 ₽; при 18 % годовых r = 0,015, за 240 месяцев платёж составит 98 771,94 ₽. Калькулятор сразу строит график.
Что выгоднее при досрочном погашении — сокращать срок или уменьшать платёж?
Сокращать срок: при том же платеже долг гасится быстрее, и процентов начисляется меньше. Разовые 500 000 ₽ в 12-м месяце ипотеки 6,4 млн ₽ под 18 % на 20 лет сокращают срок до 13 лет 5 месяцев и экономят 7 345 574,74 ₽. Уменьшение платежа выбирают, когда важнее снизить ежемесячную нагрузку.
Какой первый взнос нужен для ипотеки?
По льготным программам — семейной, IT, дальневосточной — минимум 20 % стоимости жилья; по рыночным программам банки принимают от 10–15 %, но при взносе ниже 20 % ставка обычно выше на 0,5–2 процентных пункта. Материнский капитал можно направить на первый взнос полностью или частично.
Какой доход нужен для ипотеки?
Банки одобряют кредит, если платёж не превышает 40–50 % дохода семьи с учётом других кредитов. Для платежа 98 771,94 ₽ потребуется доход около 247 000 ₽ в месяц на двоих. Калькулятор показывает нужный доход из расчёта 40 % — с таким запасом семья выдержит рост расходов или потерю части заработка.
Сколько денег можно вернуть по ипотеке через налоговый вычет?
До 650 000 ₽ на каждого из супругов: 13 % от 2 000 000 ₽ стоимости жилья (260 000 ₽) и 13 % от 3 000 000 ₽ уплаченных процентов (390 000 ₽) по ст. 220 НК РФ. Вычет по процентам дают только на один объект, поэтому при переплате 17 млн ₽ большая её часть в вычет не попадёт.
Источники и методика
- 102-ФЗ «Об ипотеке (залоге недвижимости)»
- 353-ФЗ «О потребительском кредите (займе)» — полная стоимость кредита, график платежей
- Банк России — ключевая ставка
Обновлено: