Калькулятор НДС
НДС 22 % на 10 000 ₽ — это 2 200 ₽, итого 12 200 ₽; выделить 22 % из 12 200 ₽ — те же 2 200 ₽. Введите сумму, выберите ставку и операцию — калькулятор покажет налог, сумму без НДС и с НДС и таблицу по всем ставкам.
Инструмент
Расчёт ориентировочный. Ставки приведены по Налоговому кодексу РФ на 2026 год (22 % — с 1 января 2026 года); для деклараций сверяйтесь с ФНС и бухгалтером.
Как посчитать НДС
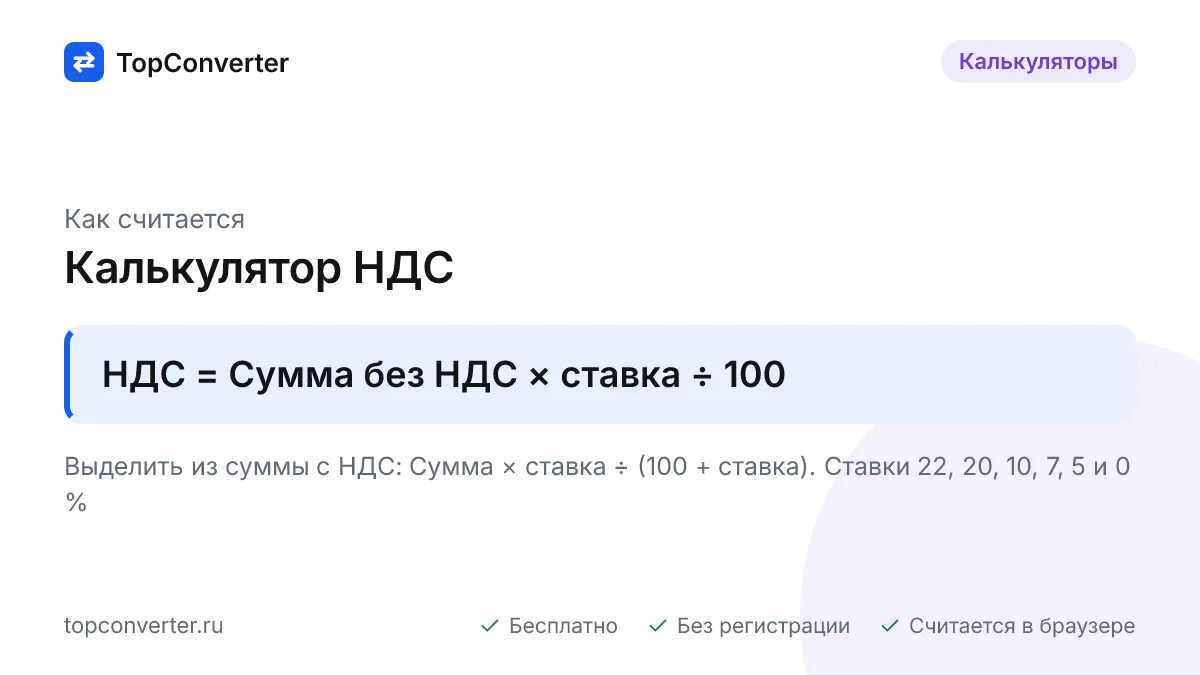
НДС начисляют умножением суммы без налога на ставку, а выделяют из суммы с налогом по расчётной ставке 22/122 (для 20 % — 20/120, для 10 % — 10/110). Разница принципиальна: 22 % «сверху» от 10 000 ₽ — это 2 200 ₽, а 22 % «изнутри» 10 000 ₽ — всего 1 803,28 ₽.
начислить:   НДС = S × r ÷ 100;            S с НДС = S × (1 + r ÷ 100)
выделить:    НДС = S с НДС × r ÷ (100 + r); S без НДС = S с НДС − НДС
Пример вручную: поставщик выставил счёт на 12 200 ₽ «в том числе НДС 22 %». Налог = 12 200 × 22 ÷ 122 = 2 200 ₽, стоимость без налога — 10 000 ₽. Обратная проверка: 10 000 × 1,22 = 12 200 ₽. Если в договоре цена 10 000 ₽ «без НДС», покупатель заплатит 12 200 ₽, а продавец перечислит в бюджет 2 200 ₽ за вычетом входного налога по своим закупкам.
Ставки НДС в России в 2026 году
| Ставка | Кто и когда применяет |
|---|---|
| 22 % | основная с 1 января 2026 года (закон № 425-ФЗ от 28.11.2025) |
| 20 % | основная до 31 декабря 2025 года — для документов и корректировок 2025 года |
| 10 % | продукты первой необходимости, детские товары, лекарства и медизделия, книги и периодика |
| 0 % | экспорт, международные перевозки, товары для дипломатических представительств |
| 5 % | УСН, доход за год от 20 до 250 млн ₽ (без вычета входного НДС) |
| 7 % | УСН, доход от 250 до 450 млн ₽ (без вычета входного НДС) |
| 22/122, 10/110 | расчётные ставки — авансы, выделение налога из цены |
Порог дохода для освобождения упрощенцев от НДС снижен с 60 до 20 млн ₽ с 2026 года, поэтому калькулятор нужен не только бухгалтерам крупных компаний: ИП на УСН с оборотом 25 млн ₽ обязан выставлять счета-фактуры с НДС 5 % и платить налог ежеквартально. Переход между 5 % и 7 % происходит с месяца, следующего за превышением лимита, а выбранную пониженную ставку нельзя сменить на общую в течение 12 кварталов.
НДС в Беларуси, Казахстане и Украине
Беларусь: 20 % — основная ставка, 10 % — продовольствие и детские товары из перечня, 25 % — услуги электросвязи, 0 % — экспорт (Налоговый кодекс РБ, статья 122). Казахстан: с 1 января 2026 года действует новый Налоговый кодекс со ставкой 16 % вместо прежних 12 %; для лекарств и медицинских услуг предусмотрены пониженные ставки, а порог обязательной регистрации плательщиком НДС снижен. Украина: 20 % — основная, 7 % — лекарства, медизделия и гостиничные услуги, 14 % — отдельные виды сельхозпродукции, 0 % — экспорт.
Все эти ставки считаются по тем же формулам: 16 % от 100 000 тенге — 16 000 тенге, а из 116 000 тенге с НДС выделяется 116 000 × 16 ÷ 116 = 16 000. В калькуляторе выберите «Другая ставка» и введите нужный процент — валюта на расчёт не влияет.
Пример расчёта
- Исходные данные: Операция — Начислить НДС на сумму без налога; Сумма — 10 000 ₽; Ставка — 22 % — основная в РФ с 2026 года.
- Формула: 10 000 × 22 ÷ 100 = 2 200,00 ₽.
- Результат: НДС 22 % начислен на 10 000,00 ₽ — 2 200,00 ₽ (Сумма без НДС — 10 000,00 ₽; Сумма с НДС — 12 200,00 ₽; Ставка — 22 %).
Вопросы и ответы
Как выделить НДС из суммы?
Умножьте сумму с НДС на ставку и разделите на (100 + ставка). Из 12 200 ₽ при 22 %: 12 200 × 22 ÷ 122 = 2 200 ₽, сумма без налога — 10 000 ₽. Для 20 % делят на 120, для 10 % — на 110. Ошибка — брать 22 % от суммы с НДС: получится 2 684 ₽, а это неверно.
Как начислить НДС на сумму?
Умножьте сумму без налога на ставку и разделите на 100: 10 000 × 22 ÷ 100 = 2 200 ₽. Сумма с НДС — 12 200 ₽, то есть исходная, умноженная на 1,22. Для ставки 10 % множитель равен 1,1, для 5 % — 1,05, для 7 % — 1,07.
Какая ставка НДС в России в 2026 году?
Основная ставка — 22 % с 1 января 2026 года (Федеральный закон № 425-ФЗ от 28.11.2025), до этого действовали 20 %. Ставка 10 % сохранена для продуктов первой необходимости, детских товаров, лекарств и книг, 0 % — для экспорта. Плательщики УСН с доходом от 20 млн ₽ применяют 5 % или 7 %.
Кто платит НДС 5 % и 7 % на УСН?
Организации и ИП на упрощёнке, чей доход за год превысил 20 млн ₽ (в 2025 году порог был 60 млн ₽). При доходе до 250 млн ₽ ставка 5 %, от 250 до 450 млн ₽ — 7 %, без права на вычет входного НДС. Можно вместо этого выбрать общие ставки 22 % или 10 % с вычетами.
Какой НДС в Беларуси, Казахстане и Украине?
Беларусь — 20 % (10 % на продукты и детские товары, 25 % на услуги электросвязи). Казахстан — 16 % с 1 января 2026 года по новому Налоговому кодексу, раньше было 12 %. Украина — 20 % (7 % на лекарства и гостиницы, 14 % на отдельную сельхозпродукцию). Для этих ставок выберите «Другая ставка».
Источники и методика
Обновлено: