Калькулятор налога самозанятого
Налог с 60 000 ₽ от физлиц и 40 000 ₽ от юрлиц — 4 800 ₽, а с бонусом 10 000 ₽ — 3 400 ₽. Введите доход за месяц по видам клиентов и остаток бонуса — калькулятор посчитает НПД на любое число месяцев и покажет, когда закончится лимит 2,4 млн ₽.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать налог самозанятого
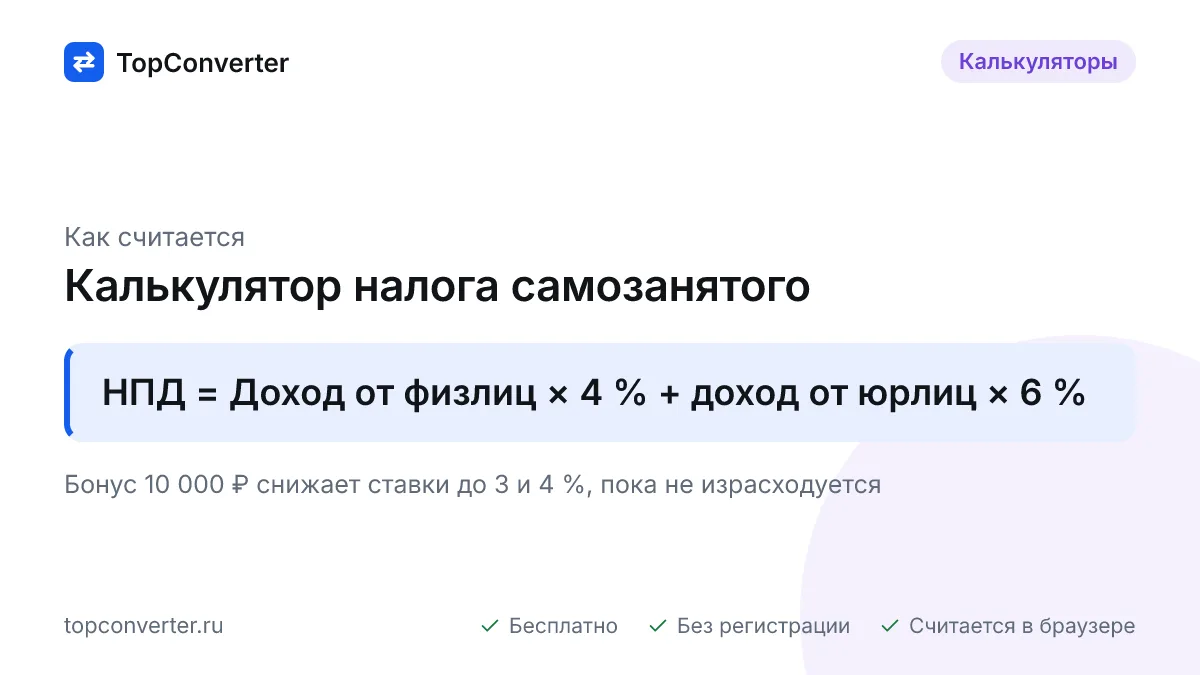
Налог на профессиональный доход — это 4 % с каждого чека физлицу и 6 % с чека организации или ИП (ст. 10 Федерального закона № 422-ФЗ). Никаких расходов, вычетов и минимальных платежей нет: база — вся сумма поступлений за месяц. Калькулятор налога самозанятого складывает налог по двум ставкам, списывает часть за счёт бонуса и следит за годовым лимитом.
налог = доход от физлиц × 4 % + доход от юрлиц × 6 % − вычет
вычет = min(остаток бонуса;  доход от физлиц × 1 % + доход от юрлиц × 2 %)
лимит:  доход с 1 января ≤ 2 400 000 ₽
Пример. Репетитор из Казани за месяц получил 60 000 ₽ от учеников и 40 000 ₽ от языковой школы (ООО). Налог без бонуса: 60 000 × 4 % = 2 400 ₽ и 40 000 × 6 % = 2 400 ₽, всего 4 800 ₽. Бонус свежий, 10 000 ₽: вычет — 60 000 × 1 % + 40 000 × 2 % = 1 400 ₽. К уплате 3 400 ₽, остаток бонуса 8 600 ₽. При таком же доходе каждый месяц бонус закончится в восьмом месяце, а с девятого налог вернётся к 4 800 ₽. Эффективная ставка в первом месяце — 3,4 %, без бонуса — 4,8 %.
Бонус 10 000 ₽ и лимит 2,4 млн ₽
Налоговый бонус получает каждый при первой регистрации. Он уменьшает не доход, а ставку: 4 % превращаются в 3 %, 6 % — в 4 %, разница гасится из бонуса, пока тот не исчерпан. Расходуется он неравномерно: при доходе 100 000 ₽ в месяц только от физлиц уходит 1 000 ₽ в месяц — хватит на 10 месяцев, а при таких же поступлениях от юрлиц — 2 000 ₽ в месяц, на 5 месяцев. Остаток виден на главном экране «Мой налог», сохраняется при снятии и повторной постановке на учёт, но повторно не выдаётся.
Лимит дохода — 2 400 000 ₽ за календарный год, в среднем 200 000 ₽ в месяц, но помесячного ограничения нет: можно получить 2 млн ₽ в январе и 400 000 ₽ в декабре. Что сверх лимита, НПД не облагается — физлицо платит НДФЛ 13 % и подаёт 3-НДФЛ, а ИП переходит на УСН или другой режим.
| Доход в месяц от физлиц | Налог без бонуса | Налог с бонусом | Лимит 2,4 млн ₽ |
|---|---|---|---|
| 50 000 ₽ | 2 000 ₽ | 1 500 ₽ | не достигается |
| 100 000 ₽ | 4 000 ₽ | 3 000 ₽ | не достигается |
| 200 000 ₽ | 8 000 ₽ | 6 000 ₽ | ровно в декабре |
| 250 000 ₽ | 10 000 ₽ | 7 500 ₽ | превышен в октябре |
| 400 000 ₽ | 16 000 ₽ | 12 000 ₽ | превышен в июле |
Кто может применять НПД и что не облагается
Режим доступен физлицам и ИП без наёмных работников в любом регионе России, а также гражданам Беларуси, Казахстана, Армении, Кыргызстана и Украины — регистрация по ИНН в «Мой налог». Нельзя перепродавать товары, добывать полезные ископаемые, работать агентом и оказывать услуги бывшему работодателю в течение 2 лет после увольнения. Не попадают под НПД зарплата по трудовому договору, продажа квартиры и машины, аренда нежилых помещений и проценты по вкладам. Ставки 4 % и 6 % закон запрещает повышать до конца эксперимента — 31 декабря 2028 года.
В Беларуси похожий режим действует с 2023 года: 10 % с дохода от физлиц (взносы в ФСЗН уже внутри) и 20 % — от белорусских организаций и с суммы свыше 60 000 BYN в год. В Казахстане единый совокупный платёж для самозанятых отменён с 2024 года, вместо него — регистрация ИП на упрощённом режиме.
Пример расчёта
- Исходные данные: Доход от физлиц за месяц — 60 000 ₽; Доход от юрлиц и ИП за месяц — 40 000 ₽; Остаток налогового бонуса — 10 000 ₽; Месяцев с таким доходом — 1 мес.; Доход с начала года до этого периода — 0 ₽; Первый месяц периода — Январь.
- Формула: 60 000,00 ₽ × 4 % + 40 000,00 ₽ × 6 % − бонус 1 400,00 ₽ = 3 400,00 ₽.
- Результат: Налог к уплате за месяц — 3 400,00 ₽ (Доход за период — 100 000,00 ₽; Налог без бонуса (4 % / 6 %) — 4 800,00 ₽; Использовано бонуса — 1 400,00 ₽; Остаток бонуса — 8 600,00 ₽).
Вопросы и ответы
Сколько платит самозанятый с дохода?
4 % с оплат от физических лиц и 6 % — от организаций и ИП. С 60 000 ₽ от физлиц налог 2 400 ₽, с 40 000 ₽ от компании — 2 400 ₽, всего 4 800 ₽. Других обязательных платежей нет: взносы в СФР не начисляются, отчётность не сдаётся — ФНС сама считает налог по чекам в приложении «Мой налог».
Как работает налоговый бонус 10 000 ₽?
Бонус дают один раз при регистрации. Пока он не израсходован, ставка с физлиц фактически 3 %, с юрлиц — 4 %: разница в 1 % и 2 % списывается из бонуса. При доходе 100 000 ₽ в месяц от физлиц бонус экономит 1 000 ₽ ежемесячно и заканчивается через 10 месяцев. Остаток не сгорает при снятии с учёта.
Что будет при превышении лимита 2,4 млн ₽?
Право на НПД теряется с даты превышения. Доход сверх лимита физлицо облагает НДФЛ 13 %, а ИП должен в течение 20 дней перейти на УСН или другой режим. С 1 января лимит обнуляется, и можно снова встать на учёт. Считается доход за календарный год, а не за 12 месяцев подряд.
Когда и как платить налог на профессиональный доход?
ФНС начисляет налог до 12-го числа следующего месяца, заплатить нужно до 28-го числа. Если сумма меньше 100 ₽, её присоединяют к следующему месяцу. Оплата — в приложении «Мой налог», через банк или по автоплатежу. При просрочке начисляют пени 1/300 ключевой ставки ЦБ за каждый день.
Идёт ли у самозанятого стаж для пенсии?
Нет: обязательных взносов на НПД нет, поэтому стаж и пенсионные баллы не копятся, а больничный СФР не оплачивает. Взносы можно платить добровольно через «Мой налог»: минимум за 2026 год — 22 % от 12 МРОТ, 71 525,52 ₽, это даёт год стажа. Медстрахование уже входит в налог: 37 % НПД идёт в ФОМС.
Источники и методика
Обновлено: