Калькулятор вклада
500 000 ₽ под 16 % годовых на 12 месяцев с ежемесячной капитализацией принесут 86 135,41 ₽ — на 6 135,41 ₽ больше, чем без неё. Калькулятор вклада покажет доход по месяцам, итоговую сумму и НДФЛ с процентов.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать проценты по вкладу
Доход по вкладу 500 000 ₽ под 16 % на 12 месяцев — 80 000 ₽ без капитализации и 86 135,41 ₽ с ежемесячной. Без капитализации проценты начисляются на первоначальную сумму и выплачиваются в конце срока или на отдельный счёт; с капитализацией они прибавляются к вкладу, и следующий месяц считается уже от большей суммы.
без капитализации: доход = S × p ÷ 100 × n ÷ 12
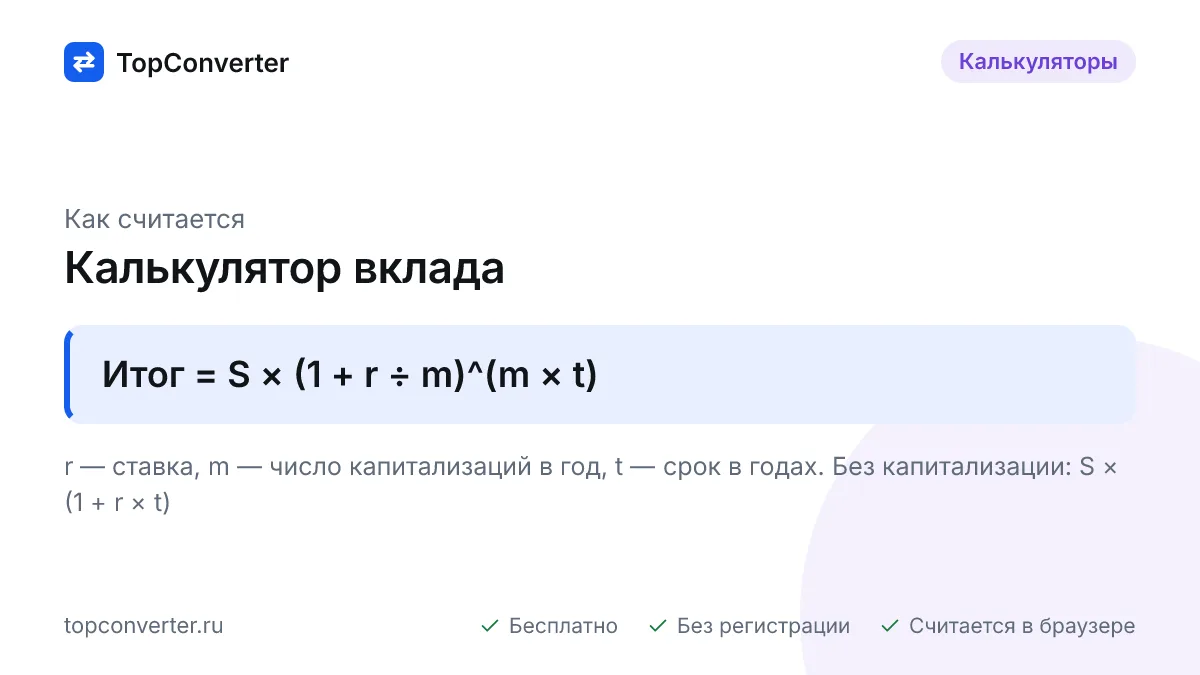
с капитализацией:  S_n = S × (1 + p ÷ 12 ÷ 100)^n,  доход = S_n − S
S — сумма, p — годовая ставка, n — срок в месяцах
Считаем вручную с ежемесячной капитализацией: месячная ставка 16 ÷ 12 = 1,3333 %, коэффициент за месяц 1,013333. За 12 месяцев 1,013333^12 = 1,17227. Сумма в конце срока 500 000 × 1,17227 = 586 135 ₽, доход — 86 135 ₽. Разница с простыми процентами в 6 135,41 ₽ — это «проценты на проценты». Калькулятор вклада учитывает и ежемесячные пополнения: те же 500 000 ₽ с пополнением по 10 000 ₽ со второго месяца принесут 95 338,51 ₽, а на счёте будет 705 338,51 ₽.
Капитализация: ежемесячно, ежеквартально, ежегодно
Чем чаще капитализация, тем выше доход при той же ставке. Вклад 1 000 000 ₽ под 16 % годовых:
| Капитализация | Доход за 12 мес. | Эффективная ставка | Доход за 36 мес. |
|---|---|---|---|
| Нет, выплата в конце | 160 000,00 ₽ | 16 % | 480 000,00 ₽ |
| Ежегодно | 160 000,00 ₽ | 16 % | 560 896,00 ₽ |
| Ежеквартально | 169 858,56 ₽ | 16,99 % | 601 032,21 ₽ |
| Ежемесячно | 172 270,80 ₽ | 17,23 % | 610 956,61 ₽ |
На годовом вкладе капитализация добавляет 1–1,2 процентных пункта доходности, на трёхлетнем — уже больше 4 пунктов: 610 956,61 ₽ против 480 000 ₽ соответствует 20,37 % годовых. Поэтому сравнивать предложения банков нужно по эффективной ставке, а не по номинальной: депозит под 15,5 % с ежемесячной капитализацией доходнее вклада под 16 % с выплатой в конце срока на длинном горизонте.
НДФЛ с процентов по вкладам
Налог берётся с процентов, превышающих 210 000 ₽ за 2025 год (ст. 214.2 НК РФ). Необлагаемая сумма равна 1 000 000 ₽, умноженному на максимальную ключевую ставку Банка России из действовавших на 1-е число каждого месяца года: в 2024 и 2025 годах это 21 %. Ставка налога — 13 % с базы до 2,4 млн ₽ и 15 % с превышения. Пример: 1 500 000 ₽ под 20 % на год дают 300 000 ₽ процентов; база 300 000 − 210 000 = 90 000 ₽, налог 11 700 ₽, чистый доход 288 300 ₽.
В калькуляторе ключевая ставка для вычета вынесена в отдельное поле с умолчанием 21 %. За 2026 год вычет будет меньше: на 1 января 2026 года ключевая ставка составляла 16 %, и если ЦБ не поднимет её в течение года, необлагаемая сумма составит 160 000 ₽ — для вклада, проценты по которому выплачиваются в 2026 году, введите в поле 16. Проценты относятся к тому году, в котором банк их выплатил, поэтому вклад на 3 года с выплатой в конце «сбрасывает» весь доход в один год и попадает под налог сильнее, чем с ежегодной капитализацией: 35 100 ₽ против 688,48 ₽ в таблице выше. По 259-ФЗ от 08.08.2024 для вкладов длиннее 15 месяцев с выплатой процентов в конце срока неиспользованный вычет прошлых лет переносится на год выплаты — калькулятор этого не делает и показывает оценку сверху.
Пример расчёта
- Исходные данные: Сумма вклада — 500 000 ₽; Ставка — 16 % годовых; Срок — 12 мес.; Капитализация процентов — Ежемесячно; Пополнение каждый месяц — 0 ₽; Ключевая ставка для вычета по НДФЛ — 21 %.
- Формула: 500 000 × (1 + 0,013333)^12 − 500 000 = 86 135,41 ₽.
- Результат: Начислено процентов — 86 135,41 ₽ (Сумма в конце срока — 586 135,41 ₽; Внесено всего — 500 000,00 ₽; НДФЛ с процентов — 0,00 ₽; Доход после налога — 86 135,41 ₽).
Вопросы и ответы
Как рассчитать доход по вкладу без капитализации?
Умножьте сумму на годовую ставку и на срок в годах: 500 000 ₽ × 16 % × 1 год = 80 000 ₽. Для срока в месяцах разделите результат на 12: за 6 месяцев — 500 000 × 0,16 × 6 ÷ 12 = 40 000 ₽. Банк считает по дням, поэтому реальная сумма отличается на десятки рублей в зависимости от длины месяцев.
Что даёт капитализация процентов?
Проценты присоединяются к вкладу и сами приносят доход. При 16 % на 12 месяцев ежемесячная капитализация даёт 17,23 % эффективной доходности: 1 000 000 ₽ принесёт 172 270,80 ₽ вместо 160 000 ₽. За 3 года разрыв растёт — 610 956,61 ₽ против 480 000 ₽, так как процент начисляется на всё большую сумму.
Нужно ли платить налог с процентов по вкладу?
Только если проценты по всем вкладам за год превысили необлагаемую сумму: 1 000 000 ₽ × максимальную ключевую ставку на 1-е число месяца в этом году. За 2024 и 2025 годы это 21 % — 210 000 ₽; порог за 2026 год определится по ставкам на 1-е числа месяцев. С превышения берут 13 % (15 % свыше 2,4 млн ₽): доход 300 000 ₽ — налог 11 700 ₽.
Как и когда платить налог с процентов по вкладу?
Самим считать ничего не нужно: банки передают данные в ФНС до 1 февраля, налоговая складывает проценты по всем вкладам, вычитает необлагаемую сумму и присылает уведомление. Оплатить нужно до 1 декабря следующего года. Счета со ставкой до 1 % и эскроу не учитываются.
Что выгоднее — короткий вклад под высокую ставку или длинный под низкую?
Считайте доход за год с учётом реинвестирования. Вклад на 3 месяца под 18 % даст 500 000 × 0,18 × 3 ÷ 12 = 22 500 ₽, но через 3 месяца ставки могут упасть, и продлить его под те же 18 % не получится. Годовой вклад под 16 % фиксирует доход 80 000 ₽ — это защита от снижения ключевой ставки.
Источники и методика
- Налоговый кодекс РФ, часть вторая
- Банк России — ключевая ставка
- Банк России — средние ставки по кредитам и вкладам — ориентир рыночных ставок
Обновлено: