Калькулятор УСН
Налог ИП без работников с доходом 3 000 000 ₽ на УСН «доходы» — 99 342 ₽ вместо 180 000 ₽: 6 % уменьшены на страховые взносы 80 658 ₽. Выберите объект, введите доходы и расходы — калькулятор посчитает налог за год с учётом взносов, минимального налога 1 % и региональной ставки.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать налог на УСН
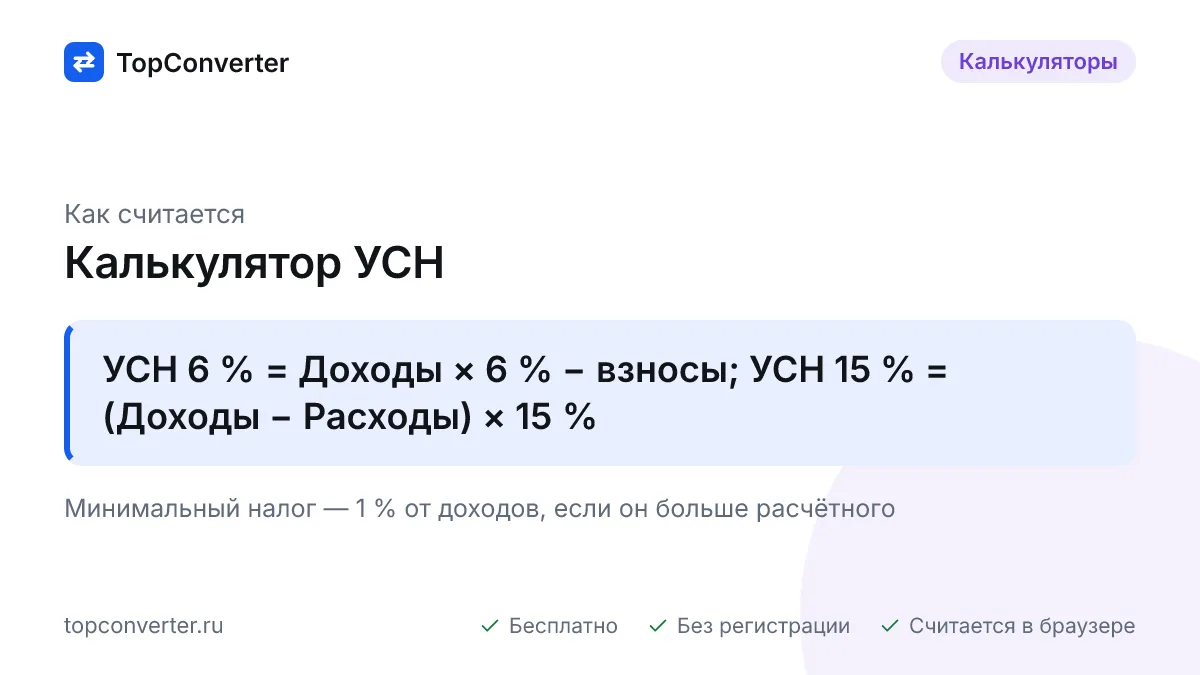
Налог на упрощёнке — это ставка, умноженная на налоговую базу: на объекте «доходы» база — все поступления, на объекте «доходы минус расходы» — разница между ними (ст. 346.20 и 346.21 НК РФ). Калькулятор УСН считает оба варианта: для 6 % уменьшает налог на страховые взносы по правилам для ИП и организаций, для 15 % сравнивает результат с минимальным налогом 1 %.
«доходы»:  налог = доходы × 6 % − взносы   (ИП без работников — до 100 %, с работниками и ООО — до 50 % налога)
«доходы − расходы»:  налог = max((доходы − расходы) × 15 %;  доходы × 1 %)
взносы ИП за 2025 год:  53 658 ₽ + 1 % × (доходы − 300 000 ₽), не более 300 888 ₽
Пример на «доходах». ИП-дизайнер без сотрудников заработал за 2025 год 3 000 000 ₽. Налог 6 % — 180 000 ₽. Взносы: фиксированные 53 658 ₽ и 1 % с 2 700 000 ₽ — 27 000 ₽, итого 80 658 ₽. ИП без работников вычитает их целиком: 180 000 − 80 658 = 99 342 ₽. Общая нагрузка — те же 180 000 ₽, или 6 % от дохода: взносы не добавляются к налогу, а замещают его часть. Если у ИП есть сотрудники и взносы за них 100 000 ₽, вычет ограничен половиной налога: к уплате 90 000 ₽, а всего взносов — 180 658 ₽.
Пример на «доходах минус расходах». Магазин с оборотом 3 000 000 ₽ и подтверждёнными расходами 2 000 000 ₽: база 1 000 000 ₽, налог 15 % — 150 000 ₽. Минимальный налог — 30 000 ₽, он меньше, поэтому платят 150 000 ₽. Если расходы вырастут до 2 950 000 ₽, обычный налог упадёт до 7 500 ₽, но заплатить придётся минимальные 30 000 ₽.
Уменьшение на взносы и региональные ставки
Правила вычета взносов зависят от того, есть ли работники. ИП без сотрудников уменьшает налог на всю сумму фиксированных взносов и 1 % за этот год — с 2023 года их не обязательно перечислить до конца года, достаточно, что они подлежат уплате. ИП с работниками и ООО складывают взносы за себя, за сотрудников и больничные за первые 3 дня, но снижают налог не больше чем наполовину. На объекте «доходы минус расходы» взносы не вычитают из налога, а включают в расходы.
Регионы вправе снижать ставки: 1–6 % для «доходов» и 5–15 % для «доходов минус расходов», а для новых ИП в производстве, науке и социальной сфере — до 0 % на два года (налоговые каникулы продлены до конца 2026 года). В Крыму и Севастополе действуют 4 % и 10 %, в Чечне ставка зависит от численности работников. Укажите ставку своего региона в поле — калькулятор пересчитает налог.
Лимиты, сроки и НДС на упрощёнке
| Показатель | 2025 год | 2026 год |
|---|---|---|
| Лимит дохода для УСН | 450 млн ₽ | 450 млн ₽ с индексацией |
| Порог дохода, с которого платят НДС | 60 млн ₽ | 20 млн ₽ |
| Фиксированные взносы ИП | 53 658 ₽ | 57 390 ₽ |
| Максимум взноса 1 % | 300 888 ₽ | 321 818 ₽ |
| Налог за год: ИП / организации | 28 апреля / 28 марта | 28 апреля / 28 марта |
Авансы платят ежеквартально до 28 апреля, 28 июля и 28 октября, уведомления по ЕНП — до 25-го числа. Декларация — раз в год: ИП до 25 апреля, организации до 25 марта. Повышенные ставки 8 % и 20 % отменены с 2025 года — при превышении лимита компания теряет право на УСН с начала месяца превышения.
В Беларуси упрощёнку с 2023 года применяют только организации — 6 % с валовой выручки при лимите, который индексируется ежегодно; ИП платят подоходный налог 20 % или НПД. В Казахстане аналог — упрощённая декларация: до 2026 года 3 % с дохода, новый Налоговый кодекс поднял ставку до 4 % с правом маслихатов снижать её вдвое.
Пример расчёта
- Исходные данные: Объект налогообложения — Доходы (6 %); Доходы за год — 3 000 000 ₽; Ставка — 6 %; Кто платит — ИП без работников; Год — 2026.
- Формула: 3 000 000,00 ₽ × 6 % = 180 000,00 ₽ − взносы 84 390,00 ₽ = 95 610,00 ₽.
- Результат: УСН «Доходы» к уплате за год — 95 610,00 ₽ (Налог 6 % с доходов — 180 000,00 ₽; Уменьшение на взносы — 84 390,00 ₽; Фиксированные взносы ИП за 2026 — 57 390,00 ₽; Взносы 1 % с дохода свыше 300 000 ₽ — 27 000,00 ₽).
Вопросы и ответы
Как рассчитать налог на УСН «доходы» 6 %?
Умножьте доходы за год на 6 % и вычтите страховые взносы: ИП без работников — до 100 % налога, ИП с сотрудниками и ООО — не больше половины. Доход 3 000 000 ₽ даёт 180 000 ₽ налога; взносы ИП за 2025 год — 53 658 + 27 000 = 80 658 ₽; к уплате 99 342 ₽. Учитывают взносы к уплате за этот год.
Что выгоднее — УСН 6 % или 15 %?
Считайте долю расходов: при ставках 6 и 15 % граница — 60 % от доходов. Если подтверждённых расходов меньше, выгоднее «доходы», больше — «доходы минус расходы». При доходе 3 млн ₽ и расходах 2 млн ₽ налог 15 % — 150 000 ₽, а 6 % с учётом взносов ИП — 99 342 ₽.
Что такое минимальный налог 1 % на УСН?
На объекте «доходы минус расходы» обычный налог за год сравнивают с 1 % от всех доходов и платят большую сумму. При доходе 3 000 000 ₽ и расходах 2 950 000 ₽ налог 15 % — 7 500 ₽, а минимальный — 30 000 ₽. Разницу 22 500 ₽ можно включить в расходы следующего года. При убытке тоже платят 1 %.
Какие фиксированные взносы платит ИП на УСН?
В 2025 году — 53 658 ₽ плюс 1 % с дохода свыше 300 000 ₽ (не больше 300 888 ₽); в 2026 году — 57 390 ₽ и максимум 321 818 ₽ для 1 %. Срок уплаты фиксированной части — 28 декабря, 1 % — до 1 июля следующего года. Взносы платят даже при нулевом доходе, кроме льготных периодов вроде службы или декрета.
Какие лимиты у УСН и когда упрощенец платит НДС?
УСН доступна при доходе до 450 млн ₽ в год, штате до 130 человек и основных средствах до 200 млн ₽. Упрощенцы с доходом выше порога платят НДС: 5 % (до 250 млн ₽) или 7 % без вычетов либо по общей ставке (22 % с 2026 года) с вычетами. Порог — 60 млн ₽ в 2025 году и 20 млн ₽ с 2026 года.
Источники и методика
Обновлено: