Калькулятор ОСАГО
Москва, 120 л. с., класс КБМ 3, водитель 30–34 лет со стажем 10–14 лет — от 4 035 до 18 471 ₽ за год по тарифам 2025 года. Укажите город, класс безаварийности, возраст, стаж и мощность — калькулятор ОСАГО покажет диапазон цены по коридору Банка России.
Инструмент
Расчёт ориентировочный по тарифному коридору и коэффициентам Банка России 2025 года (с 2026 года действует указание № 7204-У). Страховщик считает по своей базовой ставке ТБ — итоговая цена полиса может отличаться.
Как рассчитать стоимость ОСАГО
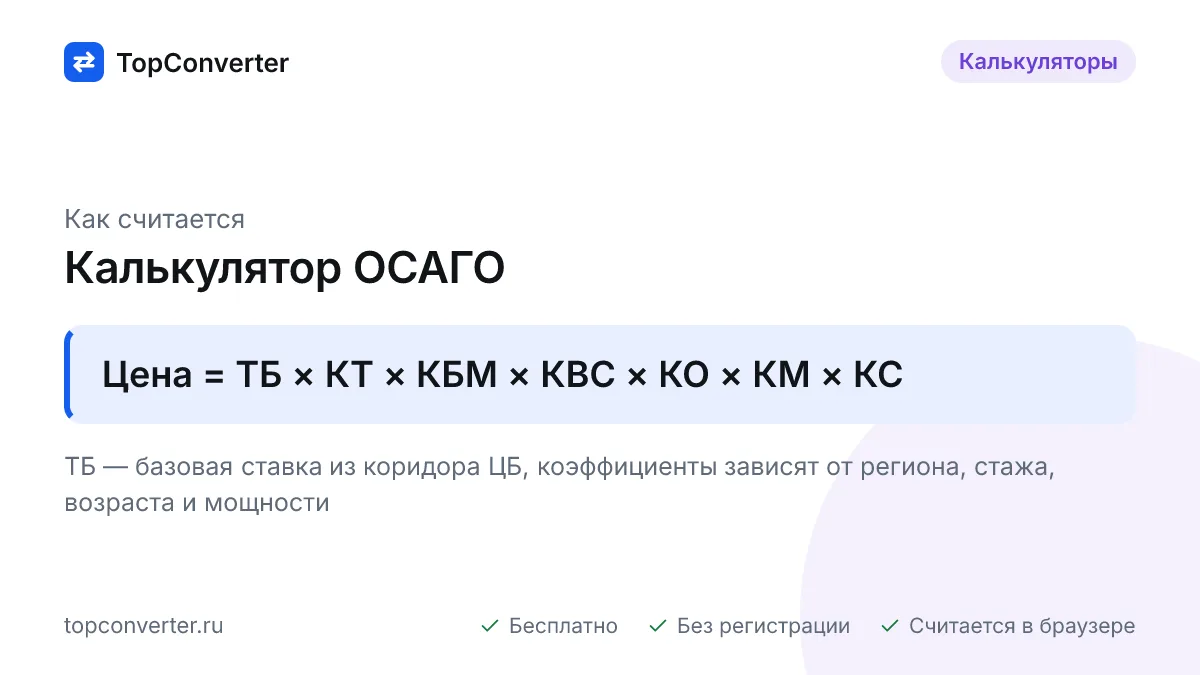
Цена полиса — это базовая ставка ТБ, умноженная на шесть коэффициентов. Коэффициенты одинаковы у всех страховщиков, а базовую ставку каждая компания устанавливает сама внутри коридора Банка России: в 2025 году для легковых автомобилей физических лиц это 1 646–7 535 ₽. Поэтому итог расчёта — диапазон от минимальной ТБ до максимальной; если ставка вашего страховщика известна, введите её и получите точную сумму.
Премия = ТБ × КТ × КБМ × КВС × КО × КМ × КС
ТБ — базовая ставка страховщика внутри коридора ЦБ, КТ — территория, КБМ — бонус-малус,
КВС — возраст и стаж, КО — список водителей, КМ — мощность, КС — период использования
Пример вручную: собственник из Москвы (КТ 1,8), класс КБМ 3 (1,17), единственный водитель 30–34 лет со стажем 10–14 лет (КВС 0,97), ограниченный список (КО 1), двигатель 120 л. с. (КМ 1,2), полис на год (КС 1). Произведение коэффициентов: 1,8 × 1,17 × 0,97 × 1 × 1,2 × 1 = 2,4514. При минимальной базовой ставке премия 1 646 × 2,4514 = 4 034,98 ₽, при максимальной — 7 535 × 2,4514 = 18 471,18 ₽. Страховщик с базой 4 000 ₽ выставит 4 000 × 2,4514 = 9 805,54 ₽.
Тот же автомобиль с открытым списком водителей подорожает в 2,4 раза: КО становится 2,32, а КВС не применяется и равен 1 — диапазон 9 651–44 178 ₽. Сезонный полис на 3 месяца, наоборот, вдвое дешевле годового (КС 0,5).
Коэффициенты ОСАГО: тарифы 2025 и 2026 годов
КТ зависит от места регистрации собственника (указание № 6007-У в редакции от 22.11.2024): Мурманск — 1,88, Москва — 1,8, Челябинск — 1,77, Кемерово — 1,72, Казань, Пермь и Тюмень — 1,7, Санкт-Петербург и Екатеринбург — 1,64, Краснодар, Уфа, Нижний Новгород, Ростов-на-Дону, Красноярск и Новосибирск — 1,56, Самара — 1,48, Омск — 1,42, Воронеж — 1,35, Волгоград — 1,21; в малых городах и сёлах коэффициент ниже, минимум 0,68. КБМ стартует с класса 3 (1,17) у водителя без истории, каждый год без выплат поднимает класс на ступень, а класс 13 даёт 0,46 — скидку 54 %.
| Коэффициент | От чего зависит | Диапазон |
|---|---|---|
| КТ | город регистрации собственника | 0,68–1,88 |
| КБМ | класс безаварийности, от M до 13 | 3,92–0,46 |
| КВС | возраст и стаж водителя, таблица 8 × 8 | 2,27–0,83 |
| КО | ограниченный / неограниченный список водителей | 1 / 2,32 |
| КМ | мощность двигателя, л. с. | 0,6–1,6 |
| КС | период использования, 3–12 месяцев | 0,5–1 |
При ограниченном списке КВС берётся по самому «дорогому» водителю. Вписать в полис сына 19 лет без стажа к отцу 45 лет со стажем 20 лет означает поднять КВС с 0,91 до 2,27, то есть цену — в 2,5 раза. Мощность страховщик берёт из ПТС в лошадиных силах: 149,6 л. с. остаются в диапазоне 120–150 с КМ 1,4, а 150,5 л. с. уже дают 1,6.
Что изменилось в тарифах с 2026 года
С 2026 года действует указание Банка России от 09.10.2025 № 7204-У: коридор базовой ставки для легковых автомобилей физических лиц расширен на 15 % в обе стороны — до 1 399–8 665 ₽, а территориальные коэффициенты пересмотрены в 48 регионах (в 28 повышены, в 20 снижены). Калькулятор считает диапазон по тарифам 2025 года; для цены по новым правилам введите свой КТ из приложения к указанию и базовую ставку страховщика — поля принимают значения обоих коридоров. Внутри коридора страховщик назначает ТБ сам, поэтому при одних коэффициентах разброс цены достигает 4,6 раза (с 2026 года — 6,2 раза).
ОСАГО в Беларуси, Казахстане и Украине
В Беларуси обязательное страхование считают в евро по курсу Нацбанка: базовая премия зависит от объёма двигателя (до 1,2 л, 1,2–1,8 л, 1,8–2,5 л, 2,5–3,5 л, свыше 3,5 л), а не от мощности, и корректируется коэффициентами территории, возраста, стажа и аварийности. В Казахстане базовая премия ОГПО — 1,9 МРП (7 471 ₸ в 2025 году) умножается на коэффициенты территории (Алматы — 2,96), возраста и стажа, типа транспорта и бонус-малус от 0,5 до 2,45. В Украине с 1 января 2025 года тарифы ОСЦПВ страховщики устанавливают свободно, лимиты выплат — 250 тыс. грн за имущество и 500 тыс. грн за вред здоровью.
Пример расчёта
- Исходные данные: Город регистрации собственника (КТ) — Москва — 1,8; Класс КБМ (безаварийность) — Класс 3 — КБМ 1,17 (новый водитель); Мощность двигателя — 120 л. с.; Список водителей — Ограниченный (КО 1,0); Возраст водителя — 30–34 года; Стаж вождения — 10–14 лет; Период использования (КС) — 10 месяцев и больше — 1,0.
- Формула: ТБ × КТ 1,8 × КБМ 1,17 × КВС 0,97 × КО 1 × КМ 1,2 × КС 1 = 2,4514; 1 646 … 7 535 × 2,4514.
- Результат: Стоимость полиса ОСАГО на год (коридор 2025 года) — 4 035 ₽ – 18 471 ₽ (Минимум (ТБ 1 646 ₽) — 4 034,98 ₽; Максимум (ТБ 7 535 ₽) — 18 471,18 ₽; Произведение коэффициентов — 2,4514; КТ — территория — 1,8 (Москва)).
Вопросы и ответы
Как рассчитывается стоимость ОСАГО?
Премия = ТБ × КТ × КБМ × КВС × КО × КМ × КС. Базовую ставку ТБ страховщик выбирает внутри коридора Банка России для легковых автомобилей физлиц (1 646–7 535 ₽ в 2025 году, 1 399–8 665 ₽ с 2026 года), остальные коэффициенты одинаковы у всех компаний. Умножьте ТБ на произведение коэффициентов.
Что такое КБМ и как узнать свой класс?
КБМ — коэффициент бонус-малус за безаварийную езду. Новичок получает класс 3 и коэффициент 1,17, каждый год без выплат поднимает класс на единицу, класс 13 даёт скидку 54 % (0,46). После ДТП по вашей вине класс падает, худший — M с коэффициентом 3,92. Класс проверяют в базе НСИС по номеру прав.
Почему калькулятор показывает диапазон, а не точную цену?
Базовая ставка ТБ у каждого страховщика своя: Банк России задаёт лишь коридор. Одна компания продаёт полис по базе 2 500 ₽, другая — по 6 000 ₽, и при равных коэффициентах цена отличается в 2,4 раза. Введите ставку своего страховщика в поле ТБ — калькулятор покажет точную сумму вместо диапазона.
Как уменьшить стоимость ОСАГО?
Ограниченный список водителей вместо открытого экономит 57 % (КО 1 вместо 2,32), исключение из полиса водителя 16–21 года без стажа снижает КВС с 2,27 до 0,97 у 30-летнего со стажем 10 лет, десять лет без аварий доводят КБМ до 0,46. Сравните базовые ставки 5–6 страховщиков — разница в разы.
Что такое КВС и как он зависит от возраста и стажа?
КВС — коэффициент возраста и стажа самого «дорогого» водителя из таблицы Банка России 8 × 8: 16–21 год без стажа — 2,27, 22–24 года со стажем 3–4 года — 1,13, 30–34 года со стажем 10–14 лет — 0,97, 60 лет и старше со стажем от 15 лет — 0,83. Стаж считают с даты выдачи первого удостоверения.
Сколько стоит ОСАГО на мощный автомобиль?
Коэффициент мощности КМ растёт ступенями: до 50 л. с. — 0,6, 50–70 — 1,0, 70–100 — 1,1, 100–120 — 1,2, 120–150 — 1,4, свыше 150 — 1,6. Для 300 л. с. в Казани при классе M и водителе 16–21 года без стажа диапазон — 39 839–182 374 ₽, у 45-летнего водителя класса 13 полис в 21 раз дешевле.
Источники и методика
- 40-ФЗ «Об ОСАГО» — коэффициенты и порядок расчёта премии
Обновлено: