Калькулятор автокредита
Автомобиль за 2 500 000 ₽ с первым взносом 500 000 ₽ под 22 % на 60 месяцев — это 55 237,82 ₽ в месяц, а с КАСКО за 120 000 ₽ в теле кредита — 58 552,09 ₽. Калькулятор автокредита покажет платёж, переплату и полную стоимость машины.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать автокредит
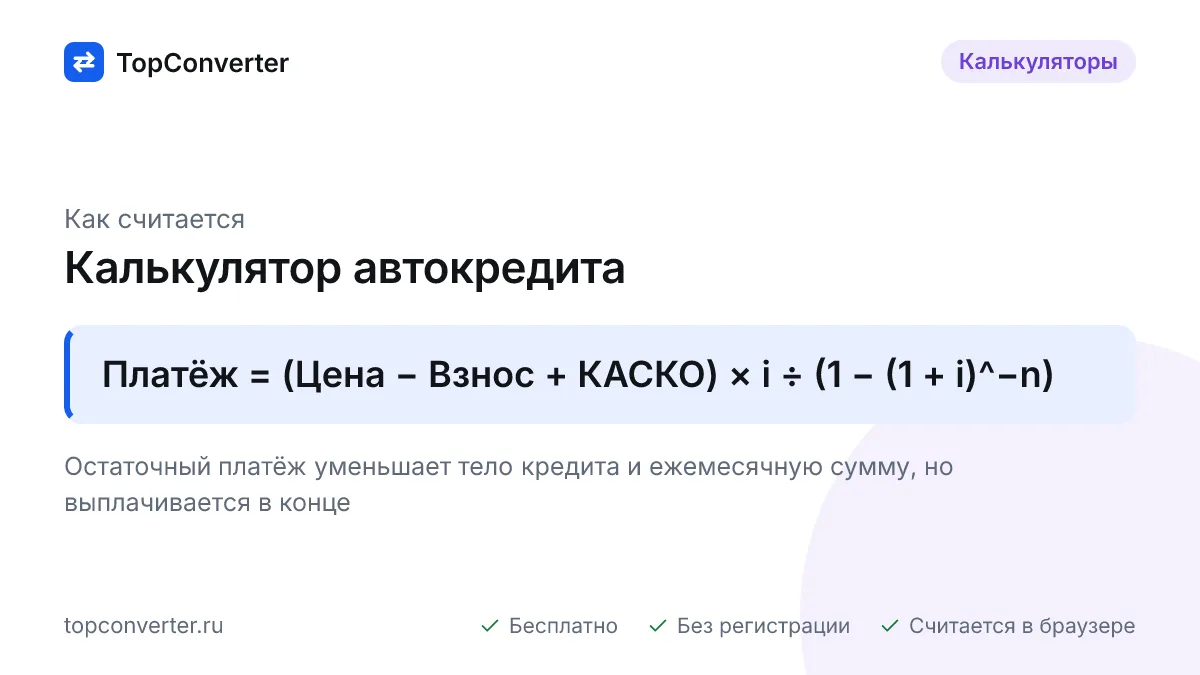
Платёж по автокредиту 2 000 000 ₽ под 22 % на 60 месяцев — 55 237,82 ₽. Сумма кредита складывается из цены машины минус первый взнос плюс всё, что банк включает в тело: КАСКО, страховку жизни, GAP-полис, иногда дополнительное оборудование. Дальше работает аннуитетная формула.
A = (P − D + I) × r ÷ (1 − (1 + r)^−n)
P — цена, D — взнос, I — страховки в кредите, r = ставка ÷ 12 ÷ 100, n — срок в месяцах
Пример вручную: кредит 2 500 000 − 500 000 = 2 000 000 ₽, r = 22 ÷ 12 ÷ 100 = 0,018333. Степень (1,018333)^60 = 2,9744, обратная — 0,3362, знаменатель 1 − 0,3362 = 0,6638. Числитель 2 000 000 × 0,018333 = 36 666,67. Платёж 36 666,67 ÷ 0,6638 = 55 238 ₽. Всего банку — 3 314 269,63 ₽, из них 1 314 269,63 ₽ процентов; с учётом взноса машина обойдётся в 3 814 269,63 ₽, то есть на 52,57 % дороже ценника. График по месяцам показывает, как доля процентов в платеже падает с 36 666,67 ₽ в первый месяц до 994,47 ₽ в последний.
Что такое автокредит
Автокредит — это целевой кредит на покупку автомобиля под залог этой машины: банк выдаёт цену за вычетом первого взноса, а в тело кредита часто включает КАСКО и страховку жизни. Платёж считается по аннуитетной формуле от полной суммы долга, поэтому включённые страховки увеличивают переплату.
КАСКО и страховки в теле кредита
КАСКО за 120 000 ₽, добавленное к кредиту, увеличивает платёж до 58 552,09 ₽ и переплату до 1 393 125,75 ₽: на сам полис за 5 лет набегает 78 856,17 ₽ процентов. Калькулятор автокредита выделяет эту сумму отдельной строкой — «Проценты на страховки», чтобы было видно, во что обходится удобство «ничего не платить сейчас». Полис КАСКО стоит 3–8 % цены автомобиля в год и обязателен по большинству программ, пока машина в залоге; страхование жизни — добровольное, но без него банк обычно поднимает ставку. Считайте оба варианта: если ставка без страховки выше на 4 пункта, полис за 120 000 ₽ может оказаться дешевле.
Остаточный платёж: ниже взнос, выше переплата
Остаточный платёж 30 % на автомобиле за 3 000 000 ₽ (взнос 600 000 ₽, 18 %, 36 месяцев) снижает ежемесячный взнос с 86 765,75 ₽ до 67 728,59 ₽. Проценты при этом начисляются на весь долг, включая отложенные 900 000 ₽, поэтому переплата растёт с 723 566,98 ₽ до 938 229,40 ₽, а последний платёж по графику — 967 728,75 ₽. Схему предлагают дилеры и банки под названиями buy-back, «Лёгкий платёж», «Умный автокредит»; она имеет смысл, если через 3 года вы планируете сменить машину и сдать её в trade-in по гарантированной цене.
Срок и первый взнос
Кредит 2 000 000 ₽ под 22 % годовых при разных сроках:
| Срок | Платёж в месяц | Переплата | Машина обойдётся в |
|---|---|---|---|
| 36 мес. | 76 380,91 ₽ | 749 712,56 ₽ | 3 249 712,56 ₽ |
| 48 мес. | 63 012,16 ₽ | 1 024 583,38 ₽ | 3 524 583,38 ₽ |
| 60 мес. | 55 237,82 ₽ | 1 314 269,63 ₽ | 3 814 269,63 ₽ |
| 84 мес. | 46 851,89 ₽ | 1 935 558,39 ₽ | 4 435 558,39 ₽ |
Семилетний кредит уменьшает платёж лишь на 8 386 ₽ по сравнению с пятилетним, но добавляет 621 288,76 ₽ переплаты. Первый взнос действует в обратную сторону: 30 % вместо 20 % на пятилетнем кредите экономят 164 284,06 ₽ процентов и почти 7 000 ₽ в месяц.
Ставки и льготы: ориентиры
По данным на 2025 год рыночные автокредиты в России стоили 18–30 % годовых (актуальные средние ставки публикует Банк России — ссылка в источниках ниже), субсидированные дилерами и производителями — от 0,01 % на первый год до 10–15 % на весь срок, обычно с наценкой к цене или обязательным КАСКО. Госпрограмма Минпромторга даёт скидку 20 % (25 % на Дальнем Востоке) на автомобили российской сборки стоимостью до 2 млн ₽ отдельным категориям покупателей — медикам, учителям, участникам СВО и их семьям; список условий меняется, проверяйте его на сайте министерства. В Беларуси автокредиты на машины местной сборки выдают под 8–14 %, в Казахстане действует льготное автокредитование под 4 % на автомобили казахстанского производства с лимитом по сумме.
Пример расчёта
- Исходные данные: Цена автомобиля — 2 500 000 ₽; Первый взнос — 500 000 ₽; Ставка — 22 % годовых; Срок — 60 мес.; Включить КАСКО и страховки в кредит — нет; Остаточный платёж (buy-back) — нет.
- Формула: 2 000 000 × 0,018333 ÷ (1 − (1 + 0,018333)^−60) = 55 237,82 ₽.
- Результат: Ежемесячный платёж — 55 237,82 ₽ (Сумма кредита — 2 000 000,00 ₽; Переплата по процентам — 1 314 269,63 ₽; Всего выплат банку — 3 314 269,63 ₽; Полная стоимость автомобиля — 3 814 269,63 ₽).
Вопросы и ответы
Как рассчитать ежемесячный платёж по автокредиту?
Из цены автомобиля вычтите первый взнос, прибавьте страховки в теле кредита и подставьте сумму в формулу аннуитета. Для 2 500 000 ₽ со взносом 500 000 ₽ под 22 % на 60 месяцев кредит равен 2 000 000 ₽, месячная ставка 0,018333, платёж — 55 237,82 ₽. За 5 лет банку уйдёт 3 314 269,63 ₽.
Стоит ли включать КАСКО в тело кредита?
Только если нет свободных денег: полис за 120 000 ₽ в кредите под 22 % на 5 лет обойдётся в 198 856,17 ₽ — на него набегает 78 856,17 ₽ процентов, платёж растёт на 3 314,27 ₽. Дешевле оплатить КАСКО отдельно, но отказ от полиса часто поднимает ставку на 3–5 пунктов — сравните оба варианта.
Что такое автокредит с остаточным платежом?
Схема buy-back: 20–60 % цены откладывают на конец срока, и платёж ниже. Для 3 000 000 ₽ со взносом 600 000 ₽ под 18 % на 3 года остаток 30 % снижает платёж с 86 765,75 ₽ до 67 728,59 ₽, но переплата растёт на 214 662,42 ₽, а в конце нужно внести 900 000 ₽, продлить кредит или сдать машину дилеру.
Что выгоднее — субсидированная ставка от дилера или скидка?
Кредит 2 000 000 ₽ на 5 лет под 12 % вместо 22 % экономит 644 935,99 ₽ процентов, поэтому даже наценка дилера в 300 000 ₽ за «льготную» ставку окупается. Если же наценка выше экономии или ставка действует только первый год, выгоднее взять скидку за наличные и обычный кредит.
Какой первый взнос нужен для автокредита?
Банки принимают от 0 до 20 %, но взнос 20–30 % снижает ставку и переплату: при 30 % (750 000 ₽ из 2 500 000 ₽) платёж под 22 % на 5 лет составит 48 333,10 ₽ вместо 55 237,82 ₽, а переплата — 1 149 985,57 ₽ вместо 1 314 269,63 ₽. Без взноса ставка выше: банк закладывает риск падения цены машины.
Источники и методика
- 353-ФЗ «О потребительском кредите (займе)» — полная стоимость кредита, график платежей
- Банк России — ключевая ставка
Обновлено: