Калькулятор отпускных
14 дней отпуска при заработке 960 000 ₽ за год — это 38 225,26 ₽, на руки 33 255,98 ₽ после НДФЛ. Введите доход за 12 месяцев и дни отпуска — калькулятор посчитает средний дневной заработок с учётом больничных и других исключаемых дней.
Инструмент
Расчёт ориентировочный и не является финансовой консультацией или офертой. Для официальных целей используйте калькулятор банка, ФНС или условия договора.
Как рассчитать отпускные
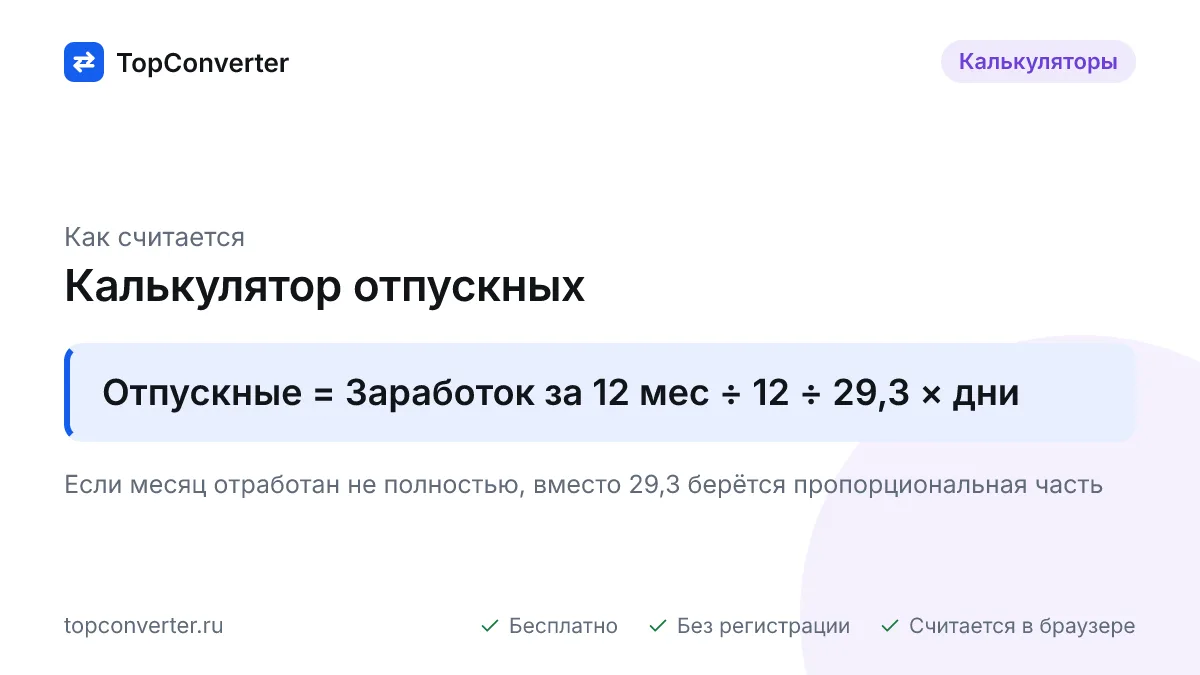
Отпускные — это средний дневной заработок, умноженный на календарные дни отпуска. Средний дневной заработок считают по Положению № 922 от 24.12.2007: доход за 12 месяцев перед отпуском делят на 12 и на 29,3. Калькулятор отпускных использует эту же формулу и уменьшает делитель, если в периоде были больничные, командировки или другой отпуск.
СДЗ = доход за 12 месяцев ÷ (29,3 × полные месяцы + Σ дни неполных месяцев)
дни неполного месяца = 29,3 × отработанные календарные дни ÷ календарные дни месяца
отпускные = СДЗ × дни отпуска;   на руки = отпускные × 0,87
Пример без пропусков. Оклад 80 000 ₽, все 12 месяцев отработаны полностью, отпуск 14 дней. Доход за год — 960 000 ₽. Делитель: 29,3 × 12 = 351,6 дня. Средний дневной заработок: 960 000 ÷ 351,6 = 2 730,38 ₽. Отпускные: 2 730,38 × 14 = 38 225,26 ₽. НДФЛ 13 % — 4 969,28 ₽, на руки 33 255,98 ₽.
Пример с больничным. Доход за год 1 200 000 ₽, отпуск 28 дней, в марте сотрудник 10 дней болел. Март неполный: 29,3 × 21 ÷ 31 = 19,85 дня. Делитель: 29,3 × 11 + 19,85 = 342,15. СДЗ = 1 200 000 ÷ 342,15 = 3 507,25 ₽, отпускные за 28 дней — 98 203,01 ₽. Без больничного делитель был бы 351,6, а СДЗ — 3 412,97 ₽: исключаемые дни повышают среднюю, потому что тот же доход делится на меньшее число дней. Пособие по больничному при этом в доход не включают.
Что входит в доход и что исключают
В расчёт берут все выплаты по системе оплаты труда: оклад, надбавки, премии, доплаты за ночные и сверхурочные, районные коэффициенты. Не берут социальные выплаты и суммы за исключаемые периоды — прошлые отпускные, пособия по больничным, командировочные, материальную помощь и оплату простоя.
| Период | Дни | Начисления |
|---|---|---|
| Ежегодный отпуск, отпуск без содержания | исключают | отпускные исключают |
| Больничный, декрет | исключают | пособие исключают |
| Командировка | исключают | средний заработок исключают |
| Праздники и выходные | входят в 29,3 | — |
| Прогул | не исключают | — |
Если весь расчётный период сотрудник не работал (например, вышел из декрета), берут предшествующие 12 месяцев, а если и их нет — оклад. Доход за год выше 2 400 000 ₽ означает, что часть отпускных попадёт под ставку НДФЛ 15 %: калькулятор напоминает об этом в примечании. Компенсация за неиспользованный отпуск при увольнении считается по той же формуле, а дни для неё накапливаются по 2,33 за каждый отработанный месяц (28 ÷ 12).
Отпускные в Беларуси, Казахстане и Украине
В Беларуси средний заработок для отпуска считают за 12 месяцев с делением на 29,7 (Инструкция № 47), а из отпускных удерживают подоходный налог 13 % и 1 % в ФСЗН. В Казахстане отпуск дают в календарных днях (минимум 24), но оплачивают по рабочим: средний дневной заработок = доход за 12 месяцев ÷ отработанные рабочие дни, отпускные = СДЗ × рабочие дни, попавшие в отпуск; удержания — ОПВ 10 %, ВОСМС 2 %, ИПН 10 %. В Украине заработок за 12 месяцев делят на календарные дни периода без праздников и удерживают НДФЛ 18 % и военный сбор 5 %.
Пример расчёта
- Исходные данные: Заработок за 12 месяцев до отпуска — 960 000 ₽; Дней отпуска — 14 дн.; Были исключаемые периоды (больничный, отпуск, командировка) — нет.
- Формула: 960 000,00 ₽ ÷ 351,6 = 2 730,38 ₽ × 14 = 38 225,26 ₽.
- Результат: Отпускные за 14 дней до вычета НДФЛ — 38 225,26 ₽ (Средний дневной заработок — 2 730,38 ₽; Расчётных дней в периоде — 351,6; НДФЛ 13 % — 4 969,28 ₽; К выплате на руки — 33 255,98 ₽).
Вопросы и ответы
Как рассчитать отпускные вручную?
Сложите начисления за 12 месяцев перед отпуском, разделите на 12 и на 29,3 — получится средний дневной заработок; умножьте его на дни отпуска. При доходе 960 000 ₽ и 14 днях: 960 000 ÷ 351,6 = 2 730,38 ₽ × 14 = 38 225,26 ₽. Из этой суммы удержат НДФЛ 13 % — 4 969,28 ₽.
Что такое 29,3 и откуда взялось это число?
29,3 — среднемесячное число календарных дней в году без праздников: (365 − 14) ÷ 12. Оно закреплено в ст. 139 ТК РФ с апреля 2014 года, до этого делили на 29,4. В Беларуси делят на 29,7, а в Казахстане отпускные считают по рабочим дням, а не по календарным.
Какие дни исключают из расчётного периода?
Дни, когда сотрудник не работал, но за ним сохранялся средний заработок или он получал пособие: отпуск, больничный, командировка, простой по вине работодателя, декрет. Начисления за эти дни тоже убирают из суммы дохода. Праздники и выходные не исключают — они уже учтены в числе 29,3.
Входят ли премии в расчёт отпускных?
Да, если они предусмотрены системой оплаты труда и начислены за расчётный период: ежемесячные — полностью, квартальные и годовые — пропорционально отработанному времени. Не входят материальная помощь, компенсация питания и проезда, оплата обучения — это не зарплата (п. 3 Положения № 922).
Когда выплачивают отпускные и облагаются ли они НДФЛ?
Не позднее чем за 3 календарных дня до начала отпуска (ст. 136 ТК РФ). Отпускные — доход работника, поэтому с них удерживают НДФЛ 13 % (15 % и выше — с части годового дохода сверх 2,4 млн ₽) и начисляют страховые взносы. На руки при 38 225,26 ₽ выходит 33 255,98 ₽.
Источники и методика
Обновлено: